Dywersyfikacja finansowania NGO: jak budować stabilność w oparciu o odpłatną działalność i biznes
2026-10-03
Standardy ochrony małoletnich (Lex Kamilek) w praktyce NGO: kto musi je wdrożyć, jak sprawdzać wolontariuszy i jakie dokumenty przygotować
2026-10-10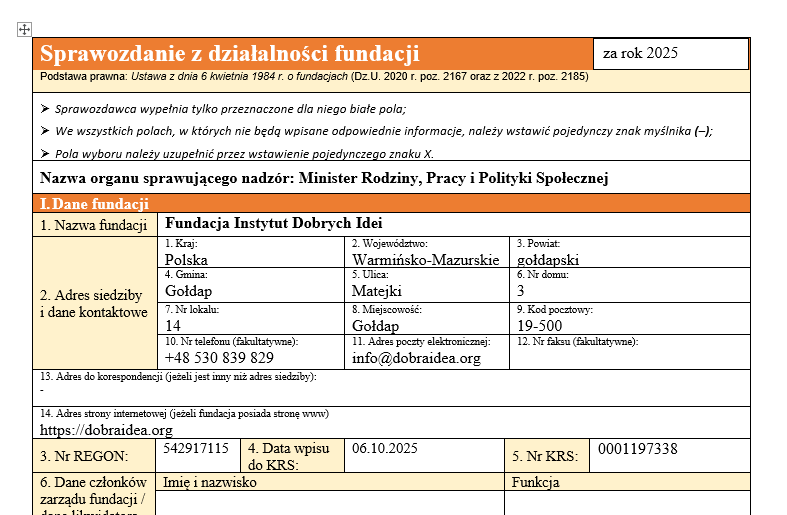
Każda fundacja wybiera swojego ministra do spraw nadzoru. I to właśnie do niego co roku, do 31 grudnia, kierujemy sprawozdanie ze swojej działalności za rok ubiegły. Dla okresu sprawozdawczego obejmującego rok 2025, ostateczny termin na przedłożenie rzeczonego dokumentu upływa 31 grudnia 2026 roku. Obowiązek ten nie dotyczy OPP (organizacji pożytku publicznego) – każda fundacja z tym statusem musi w ustawowym terminie zamieścić sprawozdanie merytoryczne z działalności oraz zatwierdzone sprawozdanie finansowe w dedykowanej bazie sprawozdań prowadzonej przez Dyrektora Narodowego Instytutu Wolności – Centrum Rozwoju Społeczeństwa Obywatelskiego.
Wróćmy do sprawozdania „merytorycznego” do ministra właściwego. Odbywa się to na nowym wzorze, o którym mowa w rozporządzeniu Ministra Sprawiedliwości z dnia 20 grudnia 2022 r. w sprawie jednolitego wzoru formularza sprawozdania z działalności fundacji (Dz. U. z 2022, poz. 2791). Sprawozdanie sporządza się w postaci elektronicznej na udostępnionym formularzu oraz opatruje się kwalifikowanym podpisem elektronicznym, podpisem zaufanym albo podpisem osobistym.
Jak wypełnić sprawozdanie z działalności fundacji?
Wstęp i Część I.
Na pierwszej stronie wypełniamy za jaki rok składamy sprawozdanie, u nas będzie to 2025. Wpisujemy właściwego ministra. W przypadku naszej fundacji będzie to Minister Rodziny, Pracy i Polityki Społecznej. Część I. to typowe dane rejestrowe organizacji. Na pewno je znacie, jak nie sprawdzić je możecie tutaj https://wyszukiwarka-krs.ms.gov.pl/. W punkcie 8. Wszystkie cele statutowe fundacji – kopiujemy ze statutu.
Część II. Charakterystyka działalności fundacji w okresie sprawozdawczym
Jest to fundamentalny, narracyjny segment sprawozdania, stanowiący podstawę do oceny celowości i gospodarności działań podmiotu.
1. Zasady, formy i zakres działalności statutowej: Najpowszechniejszym błędem sprawozdawczym jest mechaniczne skopiowanie celów ze statutu. Ustawodawca oczekuje w tym miejscu wyczerpującego opisu faktycznie zrealizowanych przedsięwzięć. Należy szczegółowo opisać zainicjowane programy, warsztaty, kampanie społeczne, wskazując ich mierzalne wskaźniki (np. liczba beneficjentów, wolumen dystrybuowanej pomocy, liczba przepracowanych godzin wolontariackich). W przypadku braku aktywności w 2025 roku, konieczne jest wyraźne zadeklarowanie tego faktu, co pozwala na uniknięcie oskarżeń o ukrywanie danych. W naszym przypadku umieściliśmy krótką informację:
„Fundacja została wpisana w Krajowym Rejestrze Sądowym z dniem 6 października 2025 roku. W pierwszej kolejności zarząd podjął zarządzenia w sprawie prowadzenia uproszczonej ewidencji przychodów i kosztów i dokonał niezbędnych wpisów w CRBR oraz złożył niezbędne dokumenty w US. Zarząd przyjął Strategię rozwoju Fundacji Instytut Dobrych Idei do roku 2030.
Powstała strona internetowa www.dobraidea.org, na której publikowane są wskazówki dla organizacji pozarządowych. Artykuły traktują o benefitach płynących z założenia fundacji lub innej formy prawnej NGO. Na stronie pojawiają się i pojawiać będą liczne artykuły będące poradnikami dla organizacji pozarządowych w różnych dziedzinach – od granty, księgowość po możliwości uzyskiwana wsparcia publicznego.
W okresie funkcjonowania w 2025 roku fundacja przeprowadziła 3 otwarte webinary na Google Meets: 1. Jak założyć fundację krok po kroku, 2. Korzyści płynące z posiadania fundacji – czy to dobre dla Twego działania, 3. Fundacja zamiast firmy – nowoczesne rozwiązanie na działalność. Liczba łączna odbiorców samych webinarów: 147 osób.
W okresie działania przeprowadziliśmy 19 spotkań indywidualnych online (Google Meets), na których omawialiśmy modele funkcjonowania fundacji i przedstawialiśmy ofertę Instytutu Dobrych Idei polegającą na odpłatnym wsparciu przy założeniu organizacji pozarządowej. W trakcie 2025 roku przygotowaliśmy pakiet 9 dokumentacji do rejestracji nowych organizacji i część z nich jest już wpisana w KRS, aktywnie działa.
Dla realizacji celów statutowych fundacja zawnioskowała o granty: Google AdGrants, Microsoft for nonprofits, Canva for nonprofit, Allegro Charytatywni, Tech Soup Polska.„
2. Opis głównych zdarzeń prawnych o skutkach finansowych: Należy zidentyfikować i opisać transakcje i zdarzenia, które w istotny sposób wpłynęły na strukturę bilansu fundacji. Należą do nich m.in. zawarcie wieloletnich umów dzierżawy, podpisanie strategicznych umów grantowych, zaciągnięcie zobowiązań kredytowych, nabycie nieruchomości, a także zdarzenia z zakresu prawa pracy, takie jak masowe zwolnienia czy istotne zmiany w regulaminach wynagradzania, jeśli niosą one ciężar budżetowy.
3 i 4. Działalność gospodarcza (Rejestr Przedsiębiorców): Fundacja dokonuje deklaracji (TAK/NIE), czy w badanym okresie prowadziła działalność gospodarczą. Należy tu wyraźnie odgraniczyć odpłatną działalność pożytku publicznego od działalności ściśle komercyjnej. Zgodnie z art. 5 ust. 5 ustawy o fundacjach, działalność gospodarcza może być prowadzona wyłącznie w rozmiarach służących realizacji celów statutowych. W rubryce 4 należy wylistować kody PKD wpisane do KRS oraz wyodrębnić te, które były faktycznie wykonywane operacyjnie w roku 2025.
5. Podejmowane uchwały: Wymóg ten jest kluczowy i często lekceważony. Należy zaznaczyć, czy zarząd lub rada fundacji podejmowały uchwały. Jeśli odpowiedź brzmi „TAK”, organizacja ma absolutny obowiązek dołączenia odpisów (mogą być skany) wszystkich tych uchwał jako załączników do sprawozdania. Dotyczy to uchwał organizacyjnych, finansowych (zatwierdzenie bilansu za poprzedni rok), personalnych czy strategicznych. Brak załączników skutkuje wezwaniem do uzupełnienia braków formalnych. Choć… niekoniecznie 😉 Kiedyś napisałem, że nie podejmowano uchwał, a zarządzenia jednoosobowego zarządu i nikt nie chciał ode mnie odpisów.
Część III. Informacja o wysokości uzyskanych przychodów
Sekcja ta nakłada obowiązek szczegółowej prezentacji źródeł finansowania. Wymogi te są podyktowane nie tylko potrzebami nadzoru ze strony ministrów, ale przede wszystkim koniecznością monitorowania przepływów pod kątem ustawodawstwa dotyczącego przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu (AML). Typowo księgowa robota 😉
1. Łączna kwota uzyskanych przychodów: Wartość ta musi być bezwzględnie tożsama z sumą przychodów wykazanych w Rachunku Zysków i Strat (RZiS) w sprawozdaniu finansowym. Formularz wymusza kategoryzację na przychody:
- z działalności statutowej (czyli odpłatnej i nieodpłatnej)
- z działalności gospodarczej
- oraz przychody pozostałe (np. zyski ze zbycia majątku, odsetki bankowe).
Co niezwykle istotne, każdy z tych strumieni musi zostać rozbity na formy płatności: „Przelew” oraz „Gotówka”. Znaczny odsetek operacji gotówkowych klasyfikuje podmiot do podwyższonej kategorii ryzyka w systemach analitycznych Generalnego Inspektora Informacji Finansowej (GIIF).
2. Informacja o źródłach przychodów:
Następuje tu dalsze wykazanie przychodów statutowych na:
- Przychody z działalności odpłatnej w ramach celów statutowych: Środki ze sprzedaży dóbr lub usług, które nie stanowią działalności gospodarczej.
- Środki publiczne: Należy wyodrębnić dotacje z budżetu państwa (ministerstwa, agencje rządowe) oraz środki od jednostek samorządu terytorialnego (urzędy marszałkowskie, powiaty, gminy).
- Spadki, zapisy, darowizny oraz inne: Darowizny od osób fizycznych, korporacji, zbiórki publiczne.
3. Wskaźniki działalności gospodarczej:
Wymaga się podania dochodu z działalności gospodarczej (przychody pomniejszone o koszty ich uzyskania) oraz procentowego stosunku przychodu komercyjnego do przychodów z pozostałych źródeł. Wskaźnik ten służy organowi nadzoru do badania legalności modelu biznesowego. Jeśli działalność gospodarcza zaczyna dominować nad działalnością statutową, ministerstwo może podnieść zarzut naruszenia art. 5 ust. 5 ustawy o fundacjach, uznając, że cel zarobkowy wyparł cel społeczny, co stanowi podstawę do interwencji, a w skrajnych przypadkach – likwidacji podmiotu. Dlatego gdybyście mieli przychody wyłącznie z działalności gospodarczej stanowiące np. 100%, warto je w prawie 100% przeznaczać na działalność nieodpłatną – co wynika z tabeli w której wykazujemy koszty działalności statutowej.
Część IV. Informacja o poniesionych kosztach w okresie sprawozdawczym
Podobnie jak po stronie przychodowej, wymagany jest podział kosztów na transakcje gotówkowe i bezgotówkowe. Koszty te kategoryzuje się następująco:
- Koszty realizacji celów statutowych: Bezpośrednie wydatki na zadania związane z realizacją celów określonych w statucie (materiały szkoleniowe, wynajem sal, honoraria ekspertów).
- Koszty administracyjne: Koszty ogólnego zarządu, utrzymanie biura, usługi księgowe i prawne, telefon, Internet. Proporcja kosztów administracyjnych do statutowych jest często badana przez donatorów jako miernik efektywności fundacji.
- Koszty działalności gospodarczej: Koszty wygenerowane przez segment komercyjny. Mogą występować gdy stosujecie np. mechanizm taniej kupię – drożej sprzedam (a zysk trafi na działalność statutową).
- Pozostałe koszty: Różnice kursowe, odsetki od kredytów, kary w tym kary administracyjne, zwrot nienależnie pobranej dotacji, amortyzacja (o ile polityka rachunkowości organizacji przewiduje jej ujęcie w tym segmencie).
Część V. Informacja o zatrudnieniu i wynagrodzeniu
Transparentność w zakresie polityki kadrowej zapobiega nadużyciom, takim jak ukryte wyprowadzanie zysków poprzez fikcyjne etaty. W rubrykach tych fundacja określa liczbę osób zatrudnionych na podstawie stosunku pracy z uwzględnieniem zajmowanych stanowisk (zarząd, pracownicy merytoryczni, administracja), wyodrębniając personel przypisany wyłącznie do działalności gospodarczej.
Krytycznym elementem jest podanie „łącznej kwoty wynagrodzeń (brutto) wypłaconych przez fundację w okresie sprawozdawczym (wraz z pochodnymi od wynagrodzeń)”. Sformułowanie to oznacza całkowity koszt pracodawcy. Suma ta musi obejmować wynagrodzenia brutto powiększone o finansowane przez fundację składki na ubezpieczenia społeczne (emerytalne, rentowe, wypadkowe), składki na Fundusz Pracy oraz ewentualnie Fundusz Gwarantowanych Świadczeń Pracowniczych. Kwoty te dzieli się na wynikające z umów o pracę oraz umów cywilnoprawnych.
Szczegółowej kontroli podlega rubryka 3c, w której należy wykazać wynagrodzenia członków zarządu i innych organów (np. rady fundacji). Ustawodawca wymaga rozbicia tych kwot na wynagrodzenia bazowe, premie, nagrody i inne świadczenia, co pozwala na identyfikację przypadków nieuzasadnionego drenażu kapitału fundacji. Jeśli jesteście powołani na podstawie umowy o pracę jako „członek zarządu” lub „prezes” lub korzystacie z mechanizmu powołania na funkcję, wykazujecie tutaj wynagrodzenie brutto oczywiście zgodnie z instrukcją podzielone na nagrody, premie i inne świadczenia. Jeśli natomiast jako zarząd zarabiacie na podstawie umowy o pracę / zlecenie w ramach zadania zleconego czy projektu i nie jest to odpłatność za samo piastowanie funkcji w zarządzie w tej rubryce piszecie krótko: 0,00 zł – a swoje wynagrodzenie dodajecie do rubryk powyżej zgodnie ze stanem faktycznym.
Część VI. Informacja o udzielonych przez fundację pożyczkach pieniężnych
Ochrona kapitału żelaznego i majątku operacyjnego jest nadrzędnym celem nadzoru. Z reguły fundacje są biorcami, a nie dawcami kapitału. Jeśli organizacja udzielała pożyczek (odpowiedź „TAK”), musi precyzyjnie wskazać ich wysokość, warunki finansowe, pożyczkobiorców, oraz – co jest warunkiem legalności – zacytować konkretny przepis statutu (podstawę statutową), który do takich operacji uprawnia. Brak odpowiednich zapisów statutowych przy jednoczesnym wyprowadzaniu środków w formie pożyczek jest traktowany jako rażące naruszenie prawa i może prowadzić do wystąpienia przez ministra o ustanowienie zarządcy przymusowego.
Część VII. Środki fundacji (Aktywa i Pasywa)
Sekcja ta jest zredukowanym bilansem organizacji. Informacje tu podawane odzwierciedlają stan na 31 grudnia 2025 r.
| Element majątkowy | Wymagane informacje | Implikacje nadzorcze |
| Rachunki bankowe i SKOK | Salda środków z podaniem pełnych nazw instytucji finansowych. | Weryfikacja dywersyfikacji ryzyka i płynności. |
| Gotówka | Wartość środków w kasie. | Istotne w kontekście nadzoru AML. |
| Papiery wartościowe i udziały | Wartość obligacji, akcji oraz udziałów w innych podmiotach (wraz ze wskazaniem tych spółek). | Wskazuje, czy fundacja nie prowadzi ukrytej działalności holdingowej. Choć może posiadać konto maklerskie, o czym niebawem na naszym blogu. |
| Nieruchomości i środki trwałe | Dane o nabytych nieruchomościach, ich przeznaczeniu i kosztach zakupu. | Ocena alokacji kapitału w majątek trwały przy jednoczesnej weryfikacji z celami statutowymi organizacji. |
| Aktywa i Zobowiązania | Wartość z bilansu na dzień kończący rok bieżący – sprawozdawczy (2025) i poprzedni (2024). | Diagnoza ogólnej kondycji finansowej (ryzyko niewypłacalności). |
Część VIII. Działalność zlecona przez podmioty państwowe i samorządowe
Fundacje są kluczowymi partnerami państwa w realizacji zadań publicznych. W tej sekcji zarząd musi wyszczególnić wszystkie zadania realizowane jako zamówienia publiczne lub zgodne z ustawą o działalności pożytku publicznego (dotacje celowe z JST lub ministerstw). Należy podać wynik finansowy tych konkretnych projektów, co ma dowieść, czy realizacja zadań zleconych nie generuje ukrytych strat pokrywanych ze środków prywatnych donatorów, czy też przeciwnie – jest optymalnie zbilansowana. Standardowo powinno wychodzić na 0,00 zł 😉 Ale są od tego odstępstwa i wyjątki (np. przy zadaniach wieloletnich).
Część IX. Informacja o rozliczeniach z tytułu podatków
Organizacje pozarządowe, mimo że nie dążą do generowania zysku do podziału, są pełnoprawnymi podatnikami. Należy wykazać kwoty ciążących na fundacji zobowiązań podatkowych na koniec 2025 roku (np. podatek od nieruchomości, nierozliczony VAT). Ponadto, w rubryce „Informacja w sprawie składanych deklaracji podatkowych” fundacja musi wylistować dokumenty złożone do urzędu skarbowego. Standardem jest wykazanie corocznej deklaracji CIT-8, która jest obowiązkowa nawet przy całkowitym zwolnieniu z podatku dochodowego (art. 17 ust. 1 pkt 4 updop). Organizacje zatrudniające personel zgłaszają również formularze PIT-4R oraz PIT-11, co także należy tutaj udokumentować. Na przykład: „Fundacja nie jest płatnikiem VAT, przedkłada roczne zeznanie CIT-8. Nie zalega w podatkach. Stosuje Uproszczoną Ewidencję Przychodów i Kosztów, wobec czego nie sporządza sprawozdania finansowego.”.
Część X i XI. AML (Przeciwdziałanie praniu pieniędzy)
Ustawodawstwo dotyczące przeciwdziałania praniu pieniędzy oraz finansowaniu terroryzmu (AML) bywa przedmiotem kontroli. W sekcji X fundacja dokonuje autoidentyfikacji, oświadczając (TAK/NIE), czy w 2025 roku spełniła kryteria „instytucji obowiązanej” w rozumieniu ustawy z 1 marca 2018 r. Dla fundacji główną przesłanką nadania tego statusu jest art. 2 ust. 1 pkt 24 ustawy AML (wcześniej pkt 21), który stanowi, że instytucją obowiązaną staje się podmiot przyjmujący lub dokonujący płatności w gotówce o wartości równej lub przekraczającej równowartość 10 000 euro. Dotyczy to zarówno pojedynczej operacji, jak i serii operacji ewidentnie ze sobą powiązanych. Jeśli organizacja zaznaczy „TAK”, zobligowana jest do wypełnienia Części XI, gdzie musi wskazać dokładne daty i kwoty tych operacji. Fundacja ponadto musi posiadać pisaną Wewnętrzną Procedurę AML, dokonywać identyfikacji ryzyka, badać beneficjentów rzeczywistych (wpisanych do CRBR – zazwyczaj członków zarządu i fundatora) oraz zgłaszać transakcje podejrzane i ponadprogowe do Generalnego Inspektora Informacji Finansowej (GIIF) pod groźbą dotkliwych sankcji finansowych. Obowiązki te są egzekwowane również przez ministerstwa właściwe dla fundacji, które zostały wskazane jako organy nadzorcze w ustawie AML (art. 130). Z punktu widzenia praktycznego, optymalną strategią dla fundacji jest wdrożenie regulaminu wewnętrznego ograniczającego obrót gotówkowy do kwot marginalnych (np. poniżej 15 000 PLN) i przeniesienie płatności na systemy bankowe, co eliminuje przesłankę wejścia w reżim instytucji obowiązanej.
Część XII. Informacja o przeprowadzanych kontrolach w fundacji
Należy tu zadeklarować (TAK/NIE) wystąpienie w roku 2025 jakichkolwiek sformalizowanych audytów zewnętrznych i kontroli. Obejmuje to wizytacje z Najwyższej Izby Kontroli (NIK), urzędów skarbowych, Państwowej Inspekcji Pracy (PIP), ZUS, organów grantodawczych (np. NFOŚiGW, urzędy marszałkowskie), czy wreszcie nadzoru ministerialnego. Konieczne jest zwięzłe opisanie wyników tych kontroli (pozytywne, z uchybieniami, negatywne) oraz wskazanie podmiotu kontrolującego. Stanowi to swoisty certyfikat wiarygodności, lub sygnał ostrzegawczy, dla organu czytającego sprawozdanie.
Kto ma się pod tym sprawozdaniem podpisać?
Od stycznia 2023 r. sprawozdanie z działalności, zgodnie z art. 12 ust. 2b ustawy o fundacjach, wymaga bezwzględnie postaci elektronicznej oraz kwalifikowanego podpisu elektronicznego, podpisu zaufanego (ePUAP) albo podpisu osobistym.
W przypadku sprawozdania finansowego (które stanowi odrębny dokument wysyłany do KAS i KRS), znowelizowany art. 52 ust. 2b ustawy o rachunkowości pozwala na złożenie podpisu elektronicznego tylko przez jedną osobę wchodzącą w skład zarządu wieloosobowego, pod warunkiem uzyskania od reszty członków formalnych oświadczeń (papierowych lub elektronicznych) o spełnieniu przez sprawozdanie wymogów prawnych. Zasada ta nie znajduje zastosowania w przypadku sprawozdania z działalności fundacji. Sprawozdanie merytoryczne musi zostać podpisane ściśle według reguł reprezentacji określonych w dziale 2 Krajowego Rejestru Sądowego (np. łączny podpis dwóch członków zarządu lub prezesa samodzielnie). Podpisanie formularza przez jedną osobę, gdy statut wymaga reprezentacji wieloosobowej, skutkuje uznaniem dokumentu za nieważny i wadliwy prawnie.
Mając poprawnie podpisany plik PDF (oparty o certyfikaty PAdES lub XAdES w przypadku plików XML) wraz z obligatoryjnymi załącznikami w postaci skanów uchwał zarządu, fundacja musi doręczyć paczkę do odpowiedniego ministerstwa.
Procedura ePUAP – jak wysłać sprawozdanie?
Aktualnie podstawowym kanałem komunikacji pozostaje platforma ePUAP. Realizacja obowiązku odbywa się poprzez:
- Logowanie na osobisty profil reprezentanta (przez Profil Zaufany lub e-dowód).
- Przełączenie kontekstu pracy z osoby fizycznej na profil instytucjonalny fundacji, choć profil osobisty też jest uznawany.
- Odszukanie formularza „Pismo ogólne do podmiotu publicznego”.
- Skierowanie pisma do elektronicznej skrzynki podawczej właściwego ministerstwa.
- Załączenie plików sprawozdawczych i podpisanie samego formularza wysyłkowego ePUAP.
- Pobranie i zarchiwizowanie Urzędowego Poświadczenia Odbioru (UPO), które w razie sporu kompetencyjnego z administracją stanowi jedyny dowód wywiązania się z ustawowego terminu (do 31.12.2026).
Dopełnienie obowiązków względem państwa jest warunkiem koniecznym, ale niewystarczającym. Art. 12 ust. 3 ustawy o fundacjach stawia bezwzględny wymóg udostępnienia sprawozdania do publicznej wiadomości. Praktyką optymalną jest publikacja dokumentu na witrynie internetowej organizacji (z zachowaniem norm dostępności cyfrowej, by plik PDF z warstwą tekstową był czytelny dla systemów asystujących). W przypadku fundacji małych, nieposiadających domeny www, dostęp zapewnia się poprzez wywieszenie informacji w siedzibie, udostępnianie aktów na wniosek, lub publikacje w profilach mediów społecznościowych.
Co jeśli nie złożę sprawozdania?
Nadzór ministerialny jest w pełni upoważniony, na mocy art. 14 ustawy o fundacjach, do wyznaczenia zarządowi odpowiedniego terminu do usunięcia uchybień (np. wezwania do doręczenia brakujących uchwał z Części II). Brak kooperacji uruchamia kaskadę konsekwencji prawnych:
- Zawieszenie i Zarządca Przymusowy: Jeżeli zarząd działa uporczywie w sposób niezgodny z prawem (a rażącym naruszeniem prawa jest permanentny brak sprawozdań i utajnianie przepływów), właściwy minister występuje do sądu w postępowaniu nieprocesowym o zawieszenie całego zarządu fundacji. Sąd może powołać zarządcę przymusowego, który przejmuje pełnię władzy operacyjnej nad fundacją, wyłączając zarząd i fundatora z decyzyjności w sprawach majątkowych.
- Sankcje z Ustawy o KRS (Postępowanie Przymuszające): Sąd rejestrowy wszczyna postępowanie przymuszające z urzędu w przypadku nieprzedłożenia stosownej dokumentacji finansowo-merytorycznej do Repozytorium lub wpisów konstytutywnych w rejestrze. Ustawodawca wyposażył sąd w instrument grzywien nakładanych osobiście na członków zarządu. Pojedyncza grzywna może wynieść do 15.000 zł, jednak może być ona wielokrotnie ponawiana w przypadku trwałej obstrukcji, z maksymalnym, ustawowym limitem łącznym do kwoty 1.000.000 zł w danej sprawie.
- Likwidacja fundacji bez przeprowadzenia likwidacji: Radykalnym środkiem kończącym żywot organizacji jest dyspozycja z art. 25a ustawy o KRS. Jeżeli sąd rejestrowy stwierdzi, że podmiot pomimo wezwań nie złożył rocznych sprawozdań finansowych za dwa kolejne lata obrotowe, może wszcząć postępowanie o orzeczenie rozwiązania podmiotu bez procedury likwidacyjnej (a w efekcie doprowadzić do wykreślenia z rejestru przedsiębiorców i NGO). W konsekwencji podmiot traci osobowość prawną.
- Odpowiedzialność osobista i utrata reputacji: Z punktu widzenia praktyki obrotu finansowego, organizacja bez ważnych sprawozdań rocznych zostaje zablokowana we wzięciu udziału w postępowaniach o udzielenie dotacji celowych ze szczebla unijnego, rządowego (programy NIW, NFOŚiGW) czy grantów korporacyjnych. Ewentualne udzielenie absolutorium przez radę fundacji członkowi zarządu, choć zwalnia ze skutków wewnętrznych, nie wyłącza obiektywnej odpowiedzialności karnej z tytułu zaniechania obowiązków narzuconych z mocy ustaw administracyjnych i karnych.
Jeśli nie wiesz jak się do tego zabrać, daj znać – postaramy się pomóc.

Piotr Wasilewski, Instytut Dobrych Idei